
AI生成3D,关注游戏行业“AI拐点”
创始人
2024-03-27 16:15:51
0次
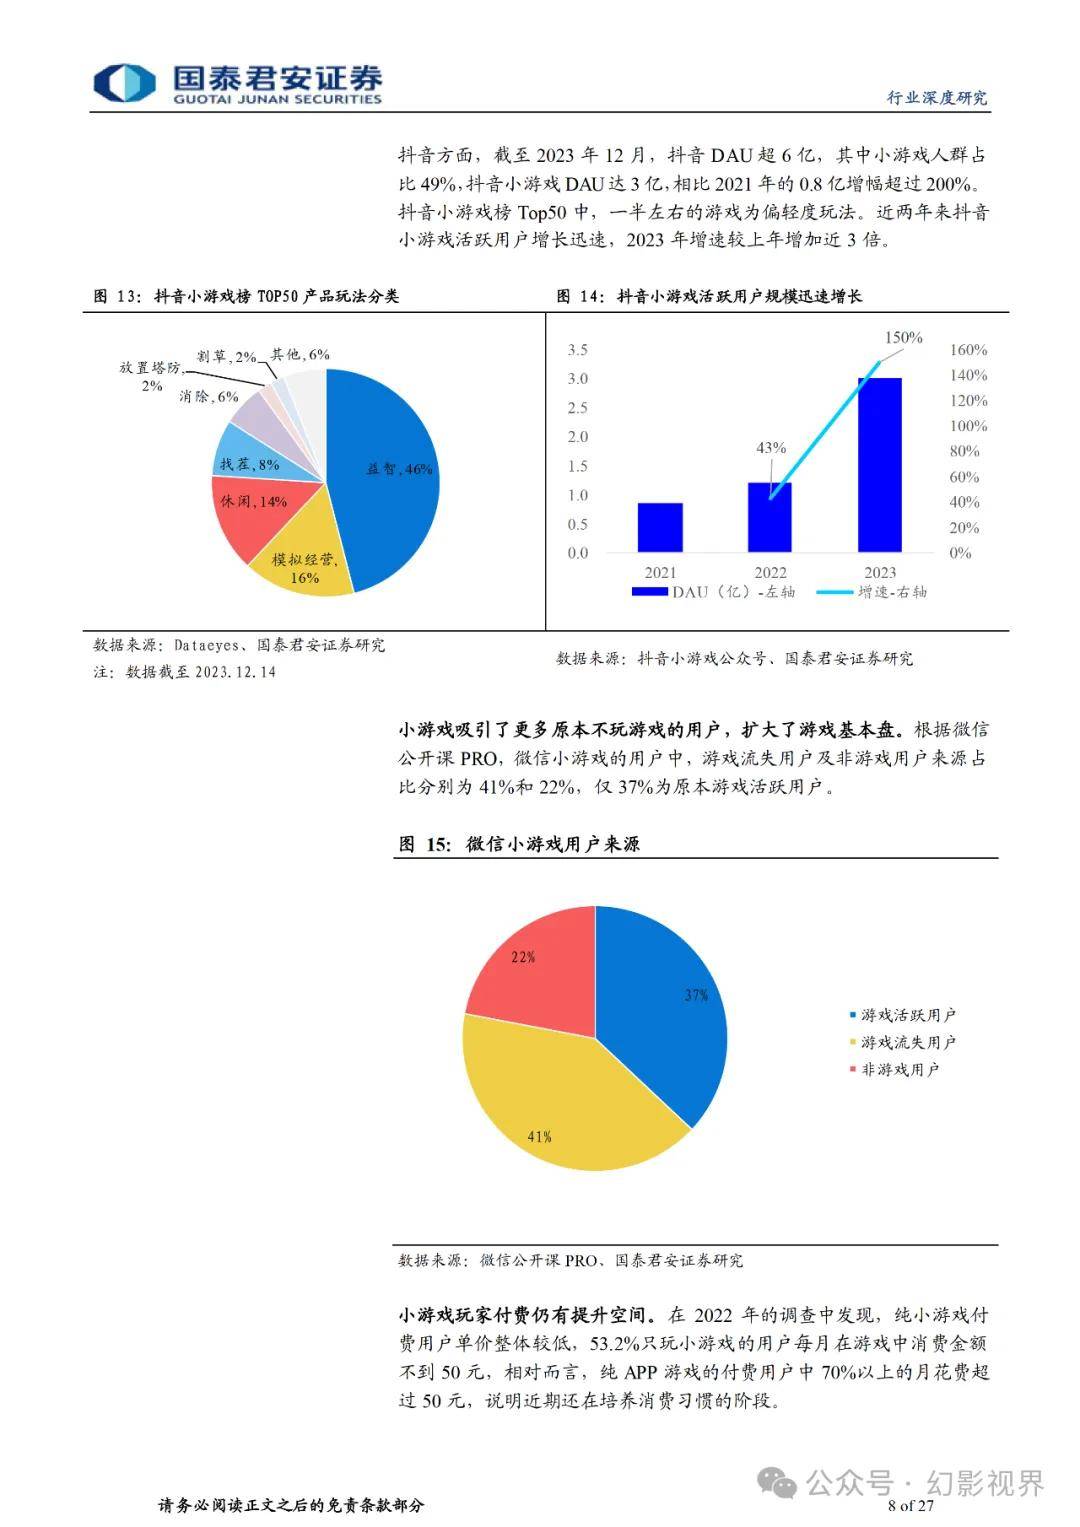
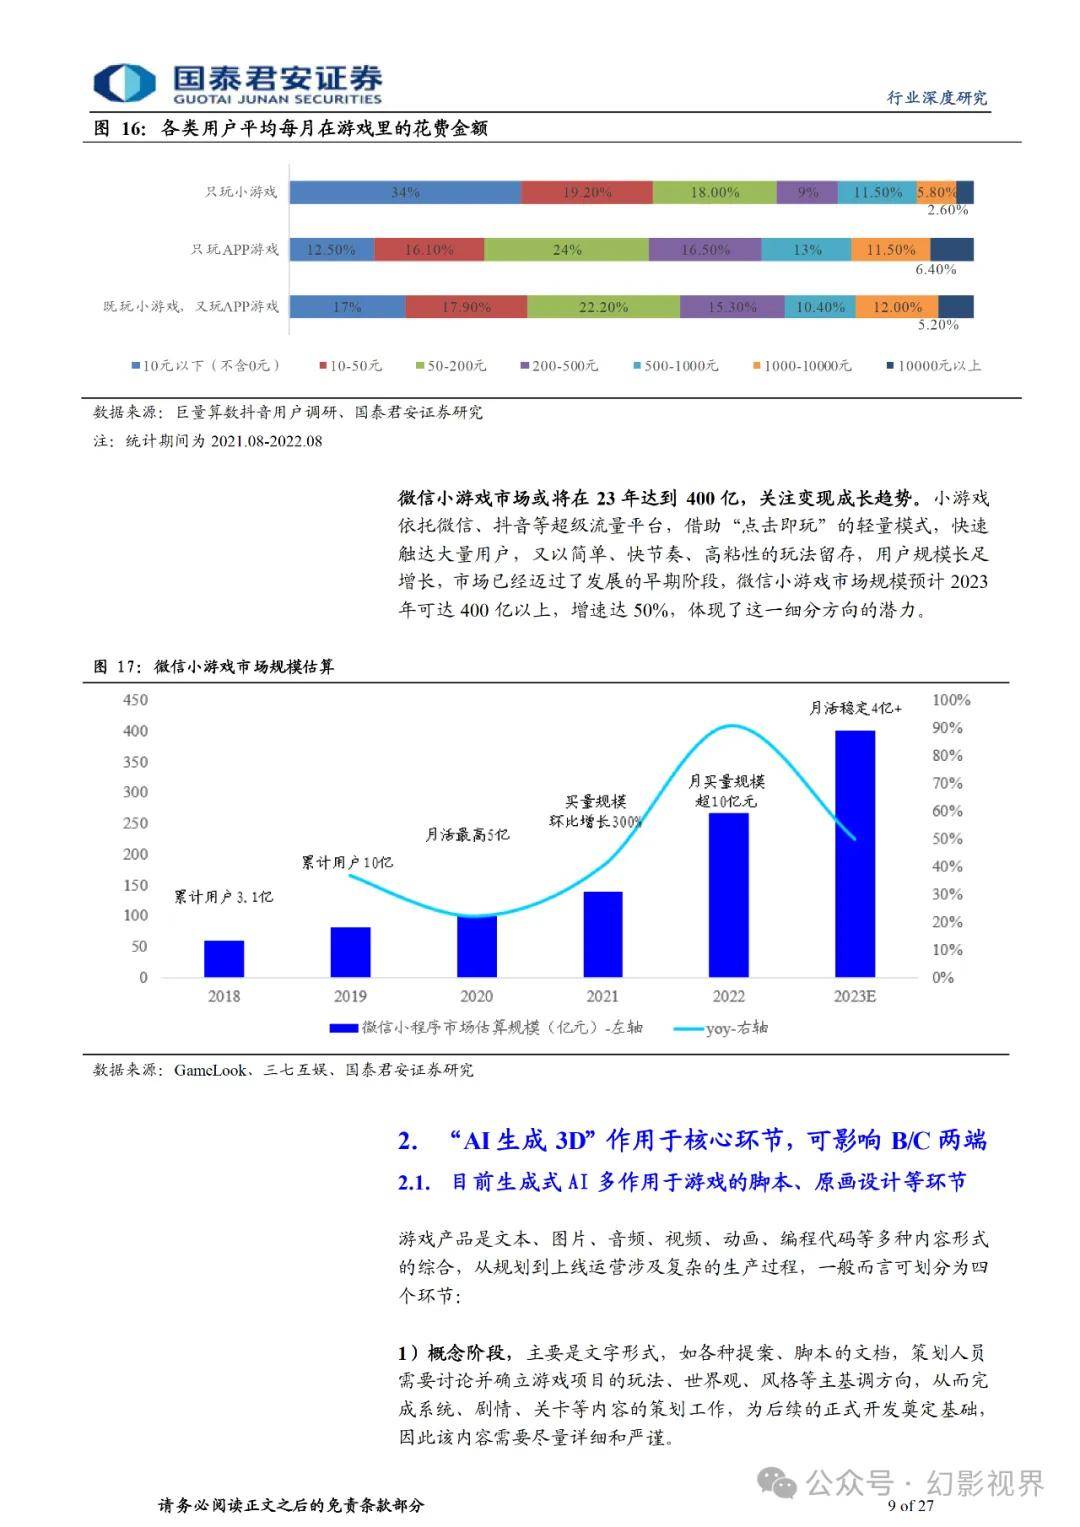
游戏产业呈现 3D 化、UGC 化、碎片化趋势,而“AI 生成 3D”与这一 趋势高度相关。
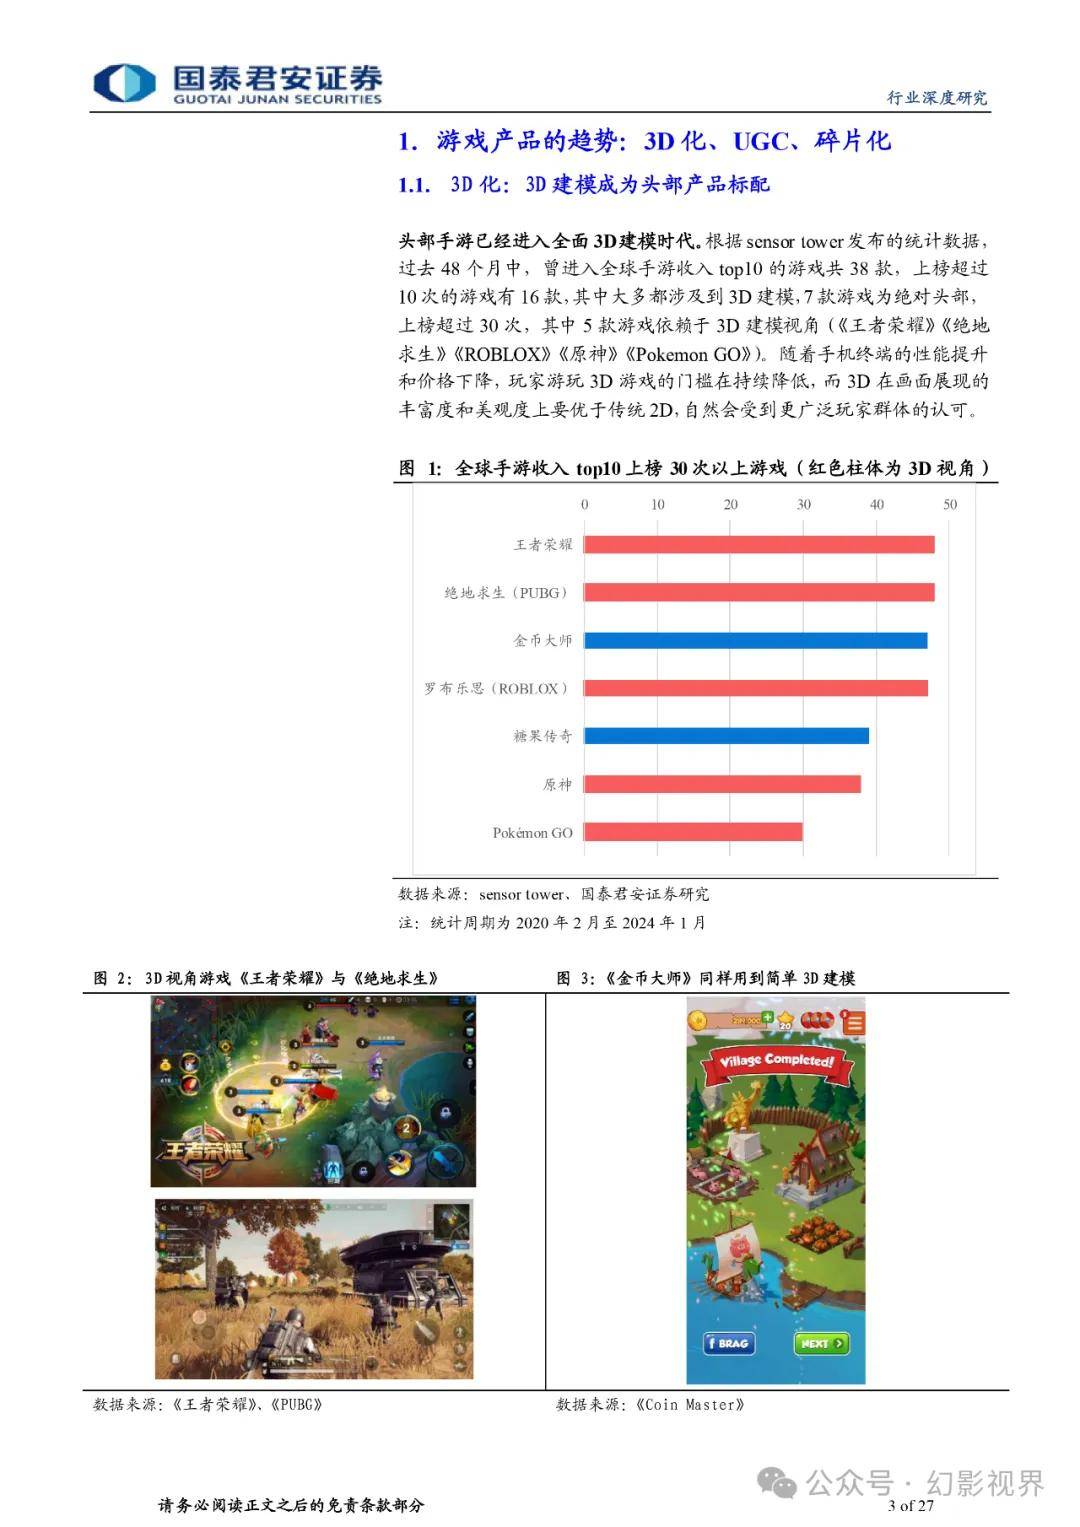
①3D 建模已经成为头部游戏产品主流;
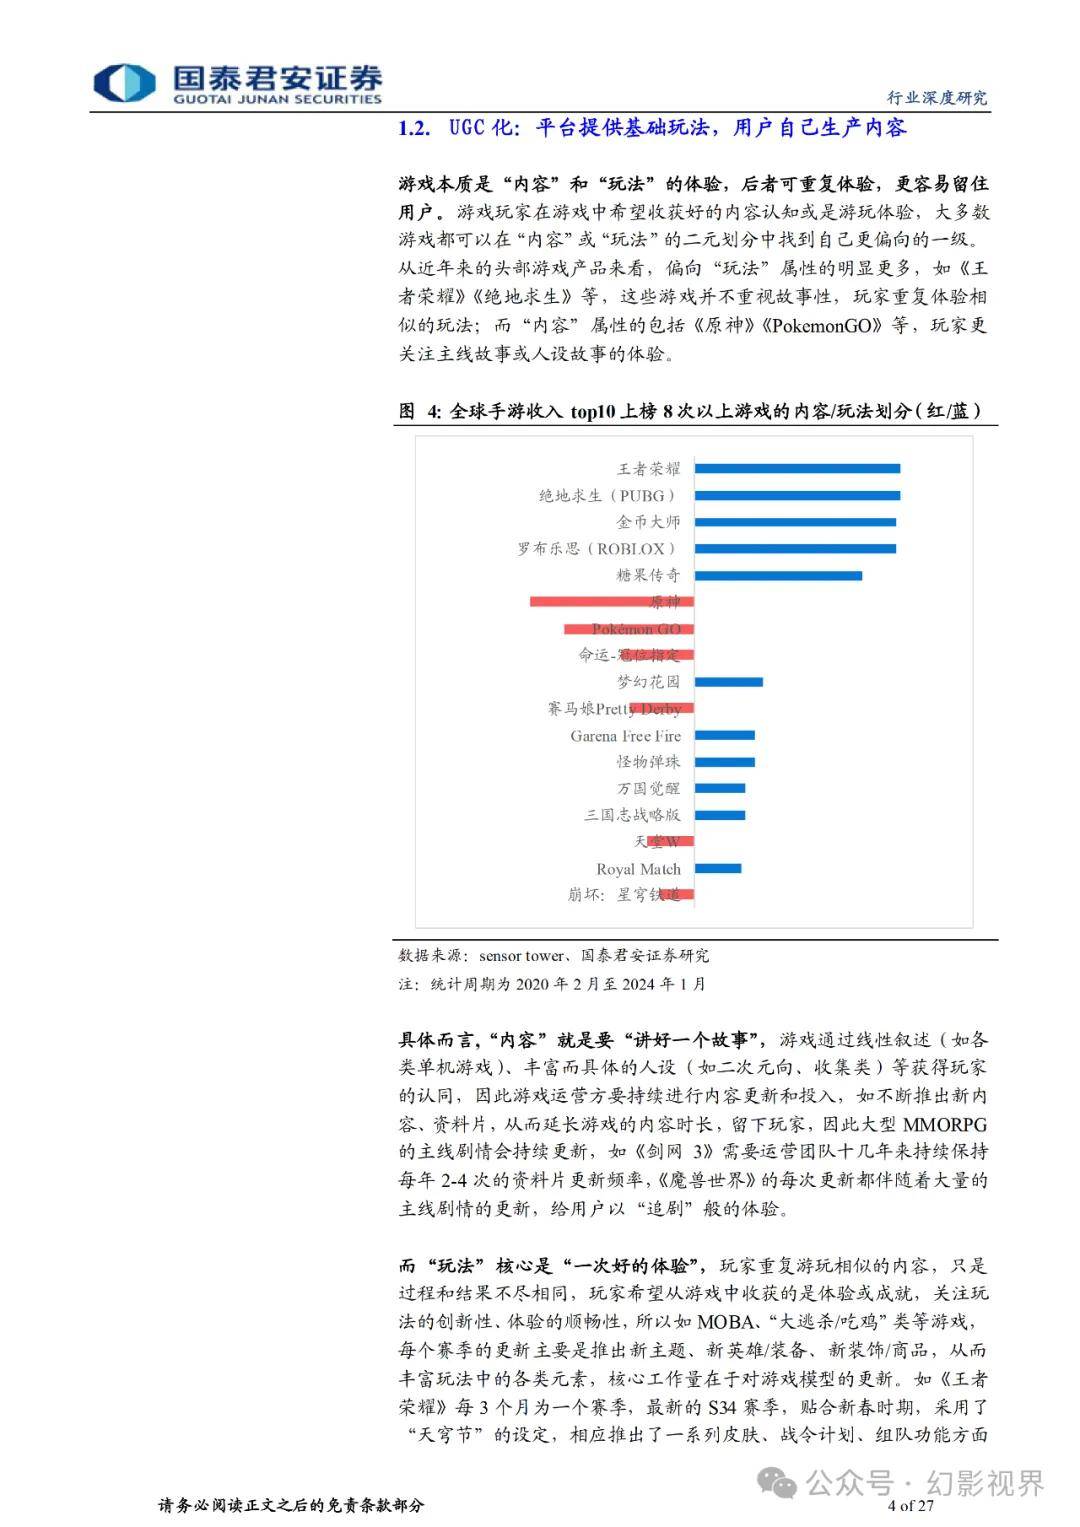
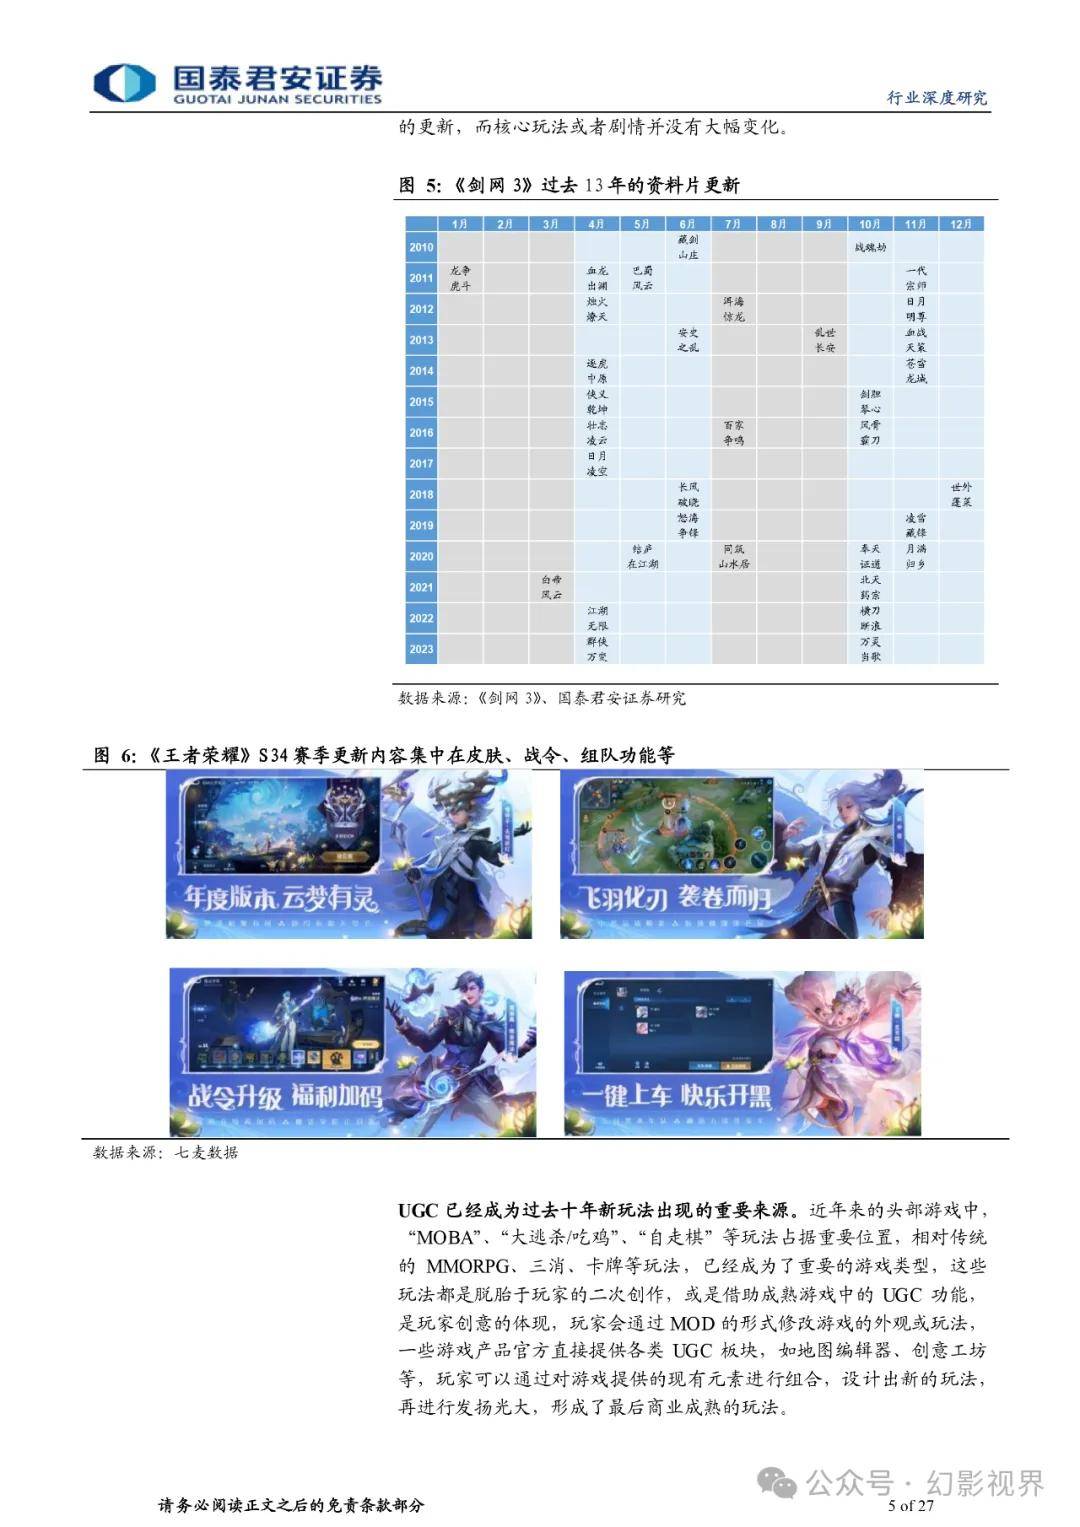
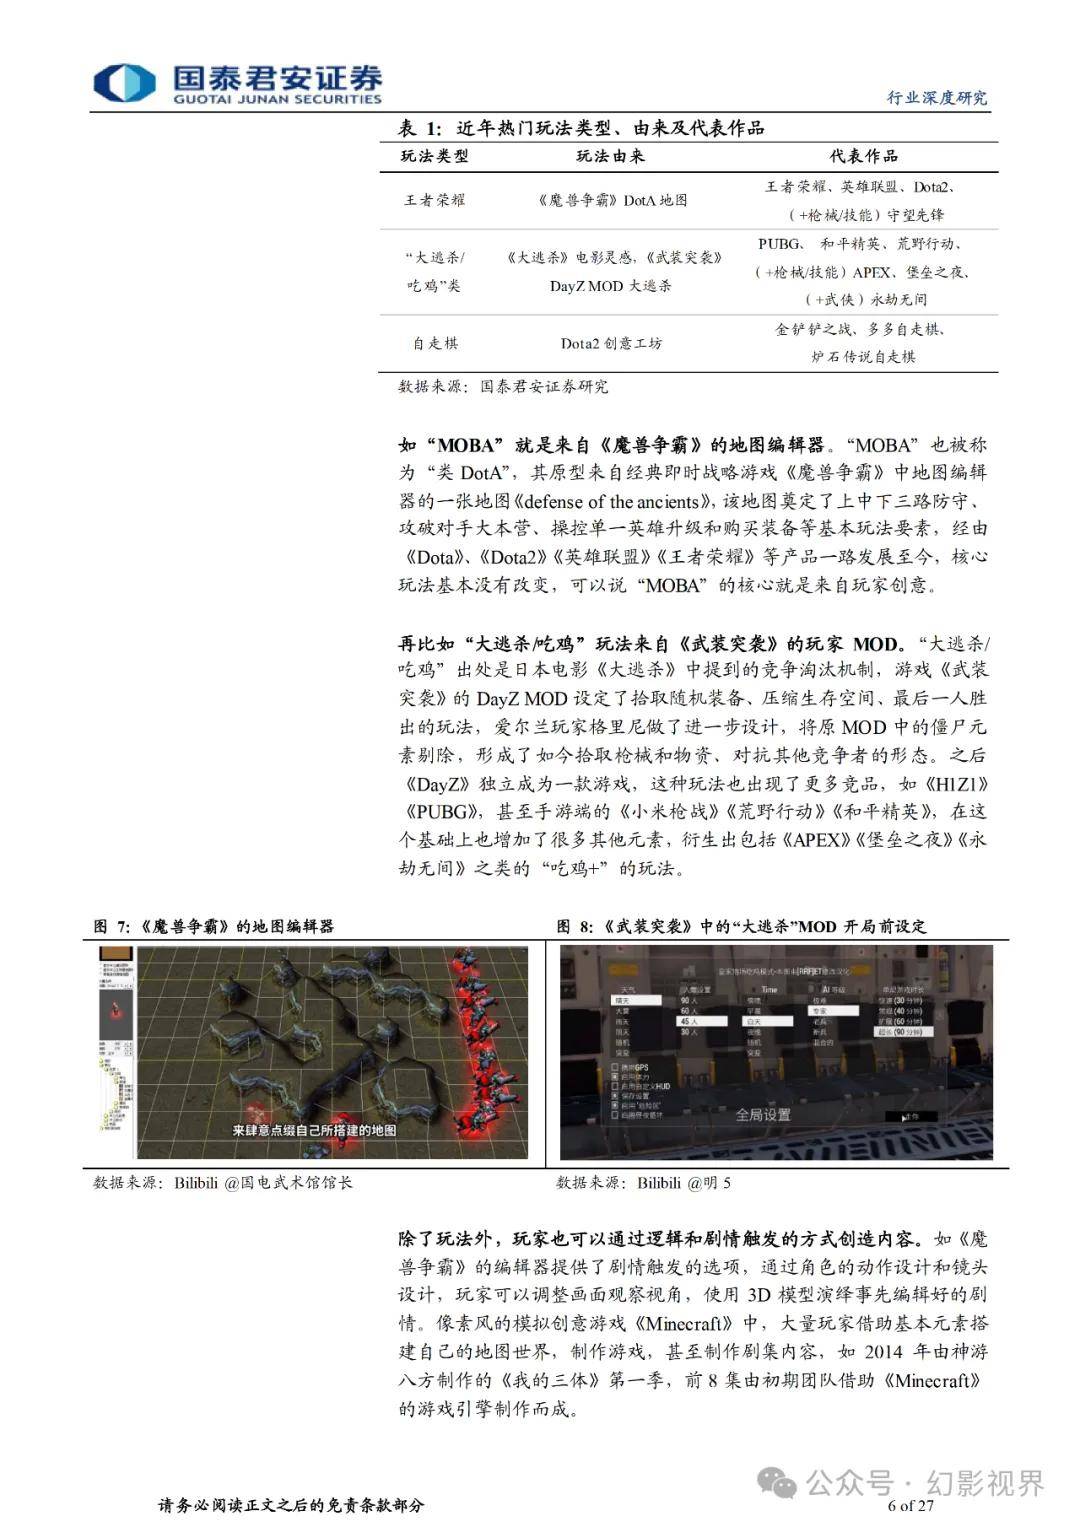
②头部游戏 产品中玩法型游戏占比高,平台提供基础玩法,用户自己生产内容;
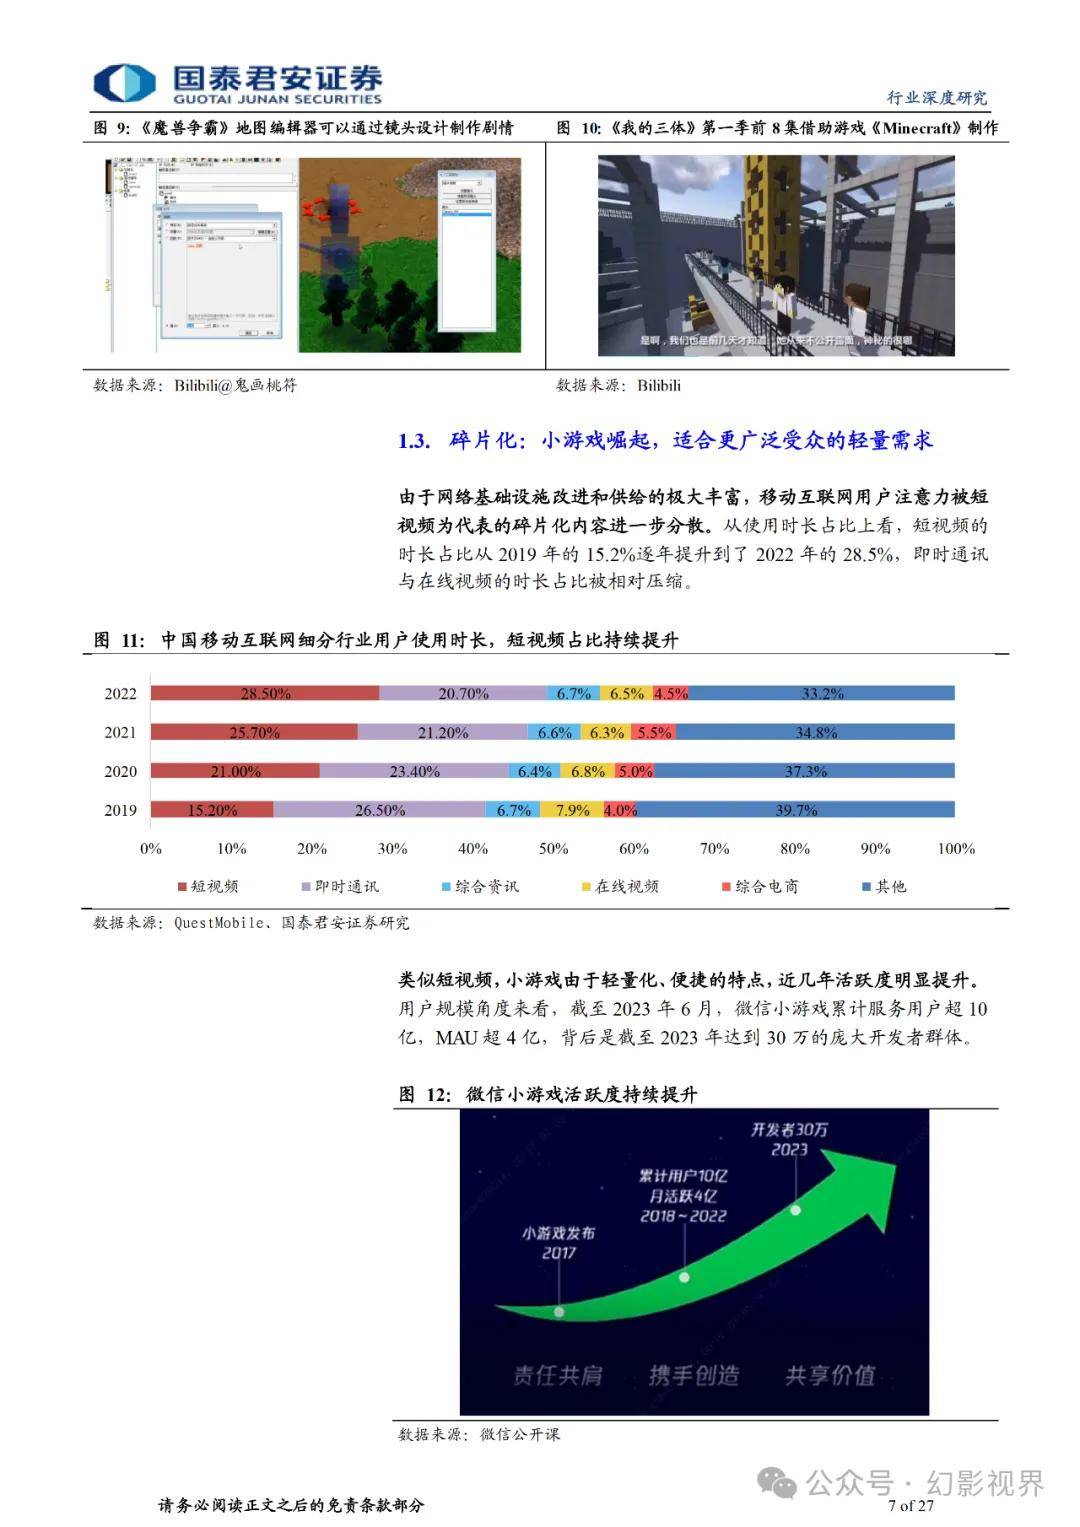
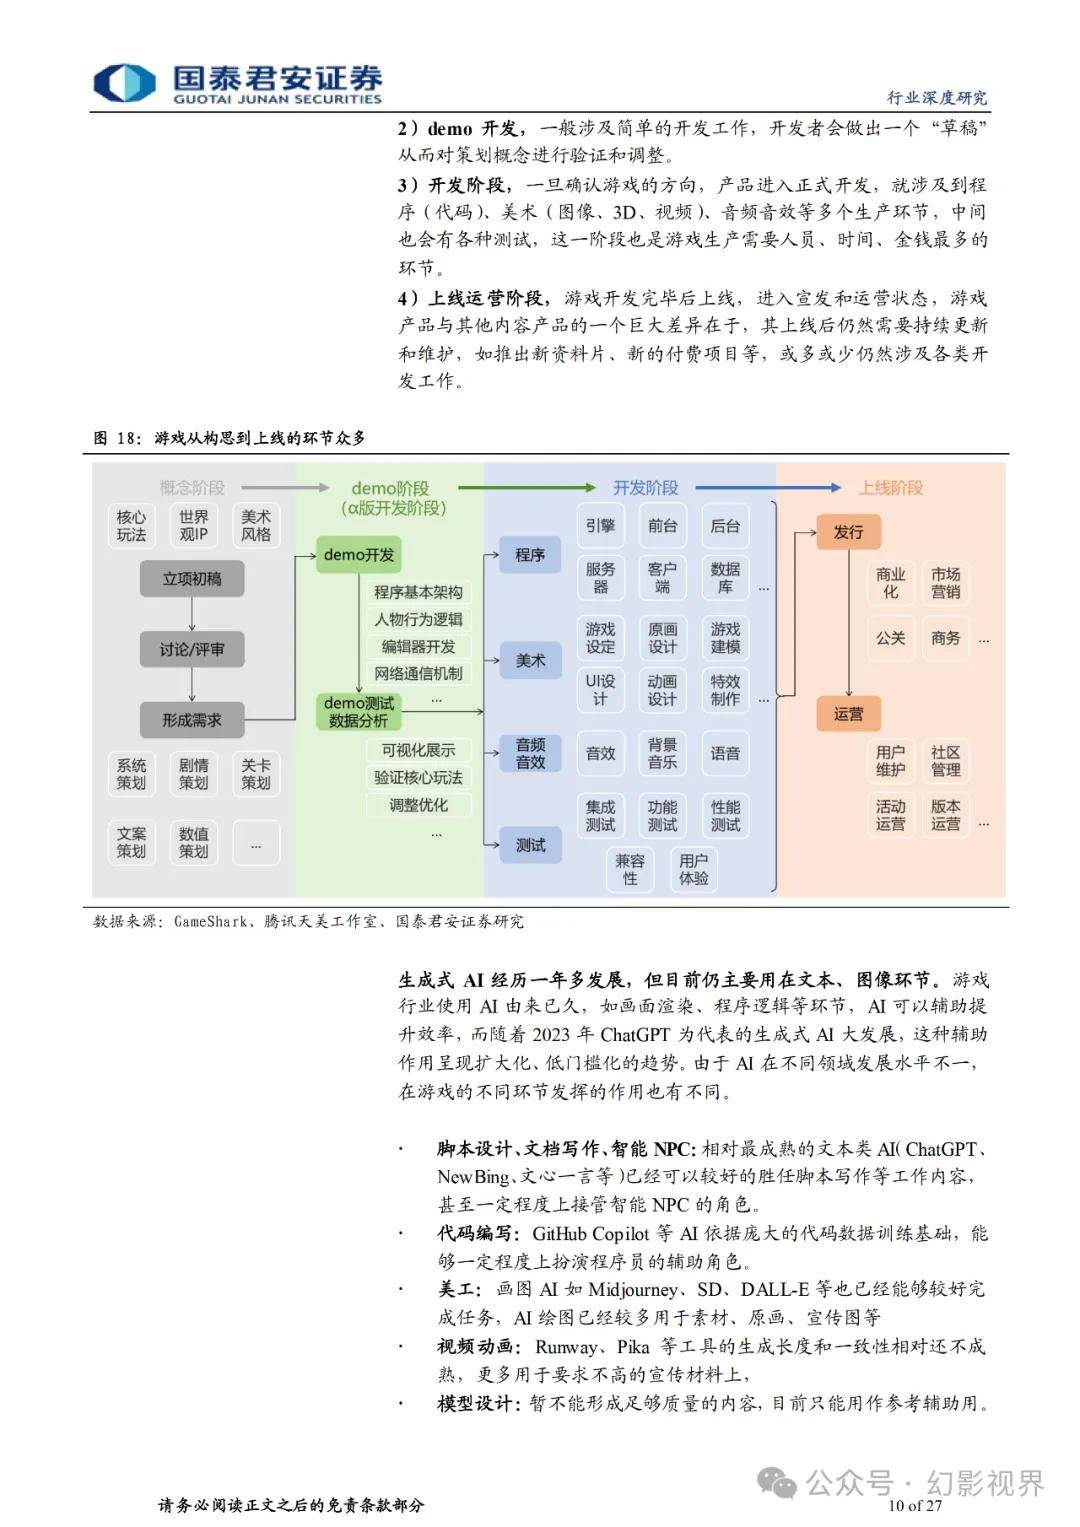
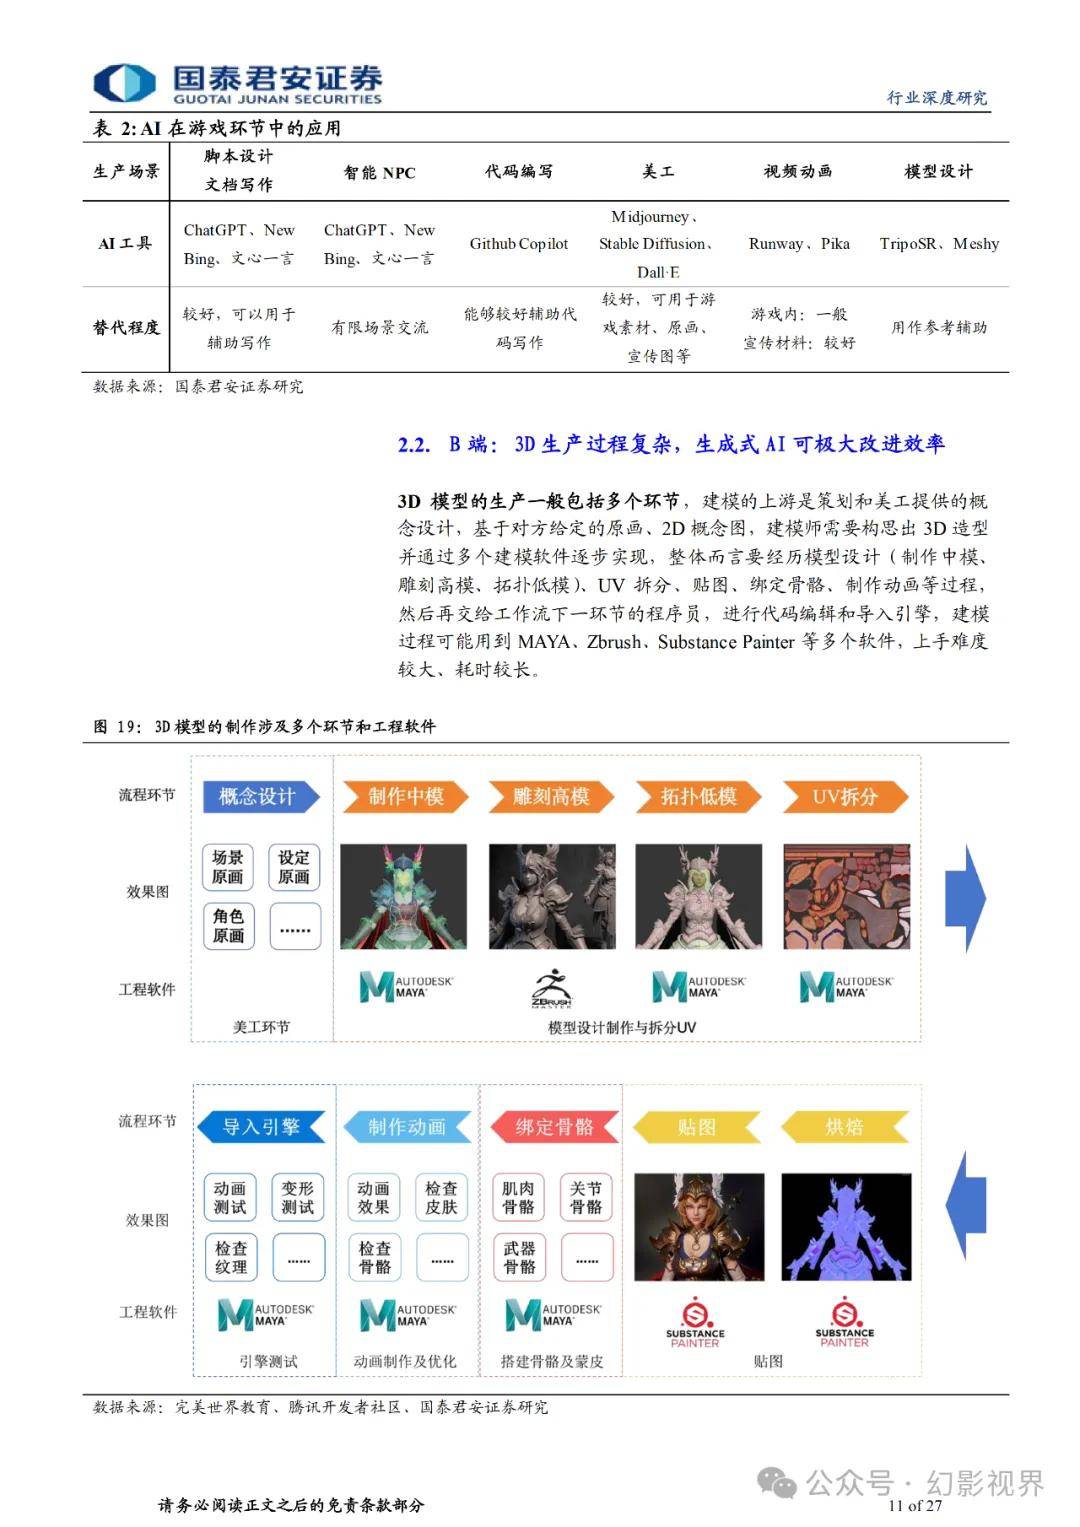
③小游戏平台持续崛起。目前看来,生成式 AI 技术在游戏行业的应 用还未触及到核心的 3D 生产环节,若“生成 3D”技术得到突破,在 B 端能够改变游戏的生产流程、提升产品迭代速率,在 C 端能够产生 真正的“低门槛、高质量”的游戏 UGC 工具,丰富游戏 UGC 供给生态。
游戏行业深度报告:AI生成3D,关注游戏行业“AI拐点”,下载来源《幻影视界》
从数据和技术积累两个角度,“AI 生成 3D”或许已经触及突破边缘。
数据上,致力于标准化 3D 格式的 AOUSD 持续扩充成员规模,NVIDIA 也积极完善相关生态,官方规划在 2024 年底前完成对核心规范的反 馈,Objavers-XL 达到 ImageNet 同等素材规模,且已经催生出一些 产品;技术积累上,“视频生成”类 AI 工具快速发展,与“3D 生成” 可互相促进。近年来的 DUSt3R、TripoSR、英伟达 ACE、谷歌 Genie, 均展现了某一方面的突破。
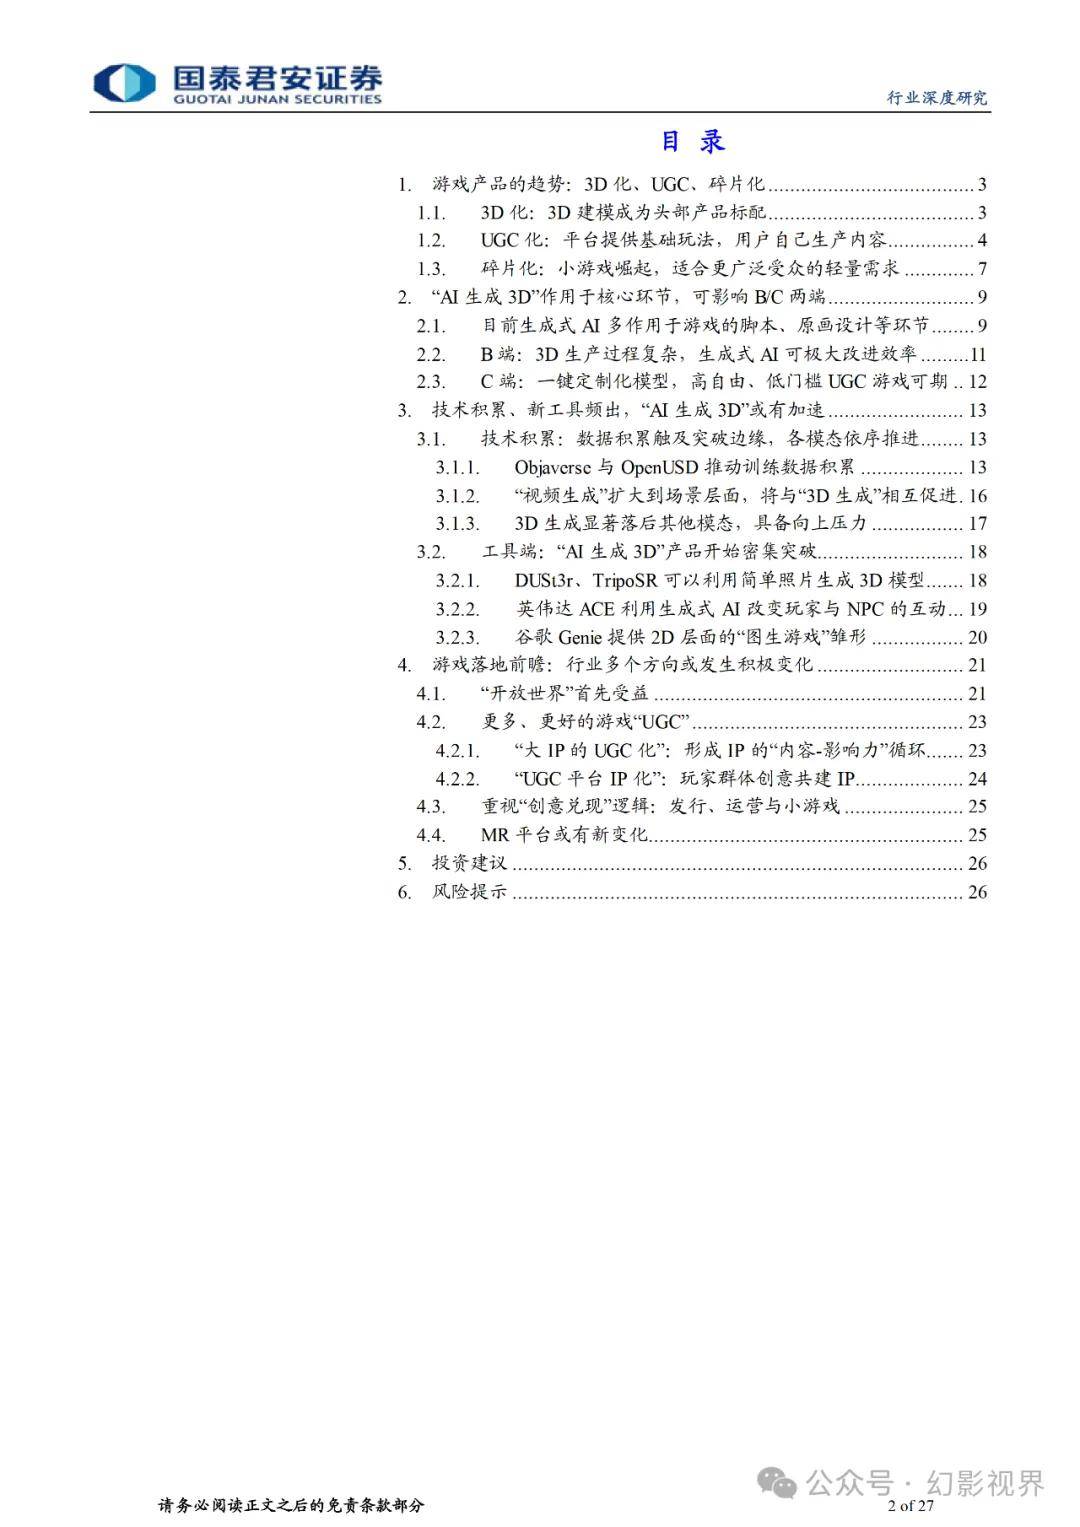
报告原文节选如下:
本文仅供参考,不代表我们的任何投资建议。【幻影视界】整理分享的资料仅推荐阅读,用户获取的资料仅供个人学习,如需使用请参阅报告原文。
下一篇:单身越久,脱单几率越小?
相关内容
热门资讯
中学换饮水机滤芯 全校每班平摊...
中学换饮水机滤芯 全校每班平摊98元 【中学换饮水机滤芯 全校每班平摊98元】2026年9月8日,...
外交部回应“印方建议调查小米公...
外交部回应“印方建议调查小米公司” 【外交部回应“印方建议调查小米公司”】2026年9月10日,外...
史上最长16天中秋国庆假期运输...
史上最长16天中秋国庆假期运输来了 【史上最长16天中秋国庆假期运输来了】2026年最贵的三个工作...
知识“沉”下去,防线“筑”起来...
在环球港一家餐厅等位时,市民王先生顺手扫了桌台上的二维码,利用碎片时间完成了一场消保知识问答“挑...
刘翔称已买断 获49.4万买断...
刘翔称已买断 获49.4万买断费 【刘翔称已买断 获49.4万买断费】9月10日,刘翔发文称9...
人类史上首次!老人比小孩多了 ...
人类史上首次!老人比小孩多了 【人类史上首次!老人比小孩多了】近日,美国人口普查局报告显示,全...
奶奶把男童放车篓多次拍头 已被...
奶奶把男童放车篓多次拍头 已被批评 【奶奶把男童放车篓多次拍头 已被批评】9月8日,广州荔湾区...
汇正财经贺峰专业能力怎么样?从...
评价“汇正财经贺峰专业能力怎么样”,不宜用一两个标签下结论,而应从可观测的维度入手:研究体系是否...
汇正财经服务费能退吗?透过实践...
汇正财经服务费能退吗?一些投资者在选择投顾服务时,会关注这一问题,但对于持牌机构而言,服务的核心...
央视曝光后 安徽山东河南连夜核...
央视曝光后 安徽山东河南连夜核查 【央视曝光后 安徽山东河南连夜核查】“查到最多挨两句训,罚点...
彻底告别LPL,曾是Chovy...
大家好,S16赛季的比赛已经正式开始了,相信绝大多数的玩家都关注了最近一段时间的对抗,各大赛区的比赛...
任天堂《塞尔达传说:时之笛》重...
IT之家 9 月 8 日消息,任天堂今天在新一期直面会公布《塞尔达传说:时之笛》重制版游戏的实机演示...
两兄弟起家,总收入超4亿:UE...
好的创意,第一次最好用。 文/依光流 今天,葡萄君不得不跟各位聊聊《致命视角(Bodycam)》这款...
资讯:IG零封LGD花絮公开!...
根据雷竞技娱乐记者第一手资讯:IG以3比0横扫LGD,不仅闯入了败者组决赛,更重要的是锁定了冒泡赛胜...
有颜有料《剑侠世界4:无限》武...
气剑纵横,伞琴济世。西山居剑侠世界系列收官之作《剑侠世界4:无限》10月15日全平台公测,今日正式曝...
赛季末对抗路上分推荐,仅有3位...
这篇文章我们来聊一下赛季末的对抗路应该有用什么英雄去上分,这次的推荐就只推荐比较强力的了,可能英雄的...
西山居新游《剑侠世界4:无限》...
一代人的江湖,就是剑侠!西山居打造的剑侠世界系列收官之作《剑侠世界4:无限》将于10月15日全平台公...
Rookie通宵排位备战LGD...
LPL季后赛精彩赛事依旧在火热进行中,今天的一场大战,网友们都期待已久了,IG的生死战,IG对阵LG...
为了省钱,付不起宣发费用的FP...
同行并不永远是冤家。 北京时间9月4日凌晨2点,首届“FPS游戏展”(The FPS Games S...
昔日爆款手游《旅行青蛙·中国之...
快科技9月8日消息,还记得当年刷屏朋友圈的《旅行青蛙》吗? 这款手游在2018年问世后迅速成为现象级...