
线下个经达人秀第六期丨个经江湖,争锋王者荣耀
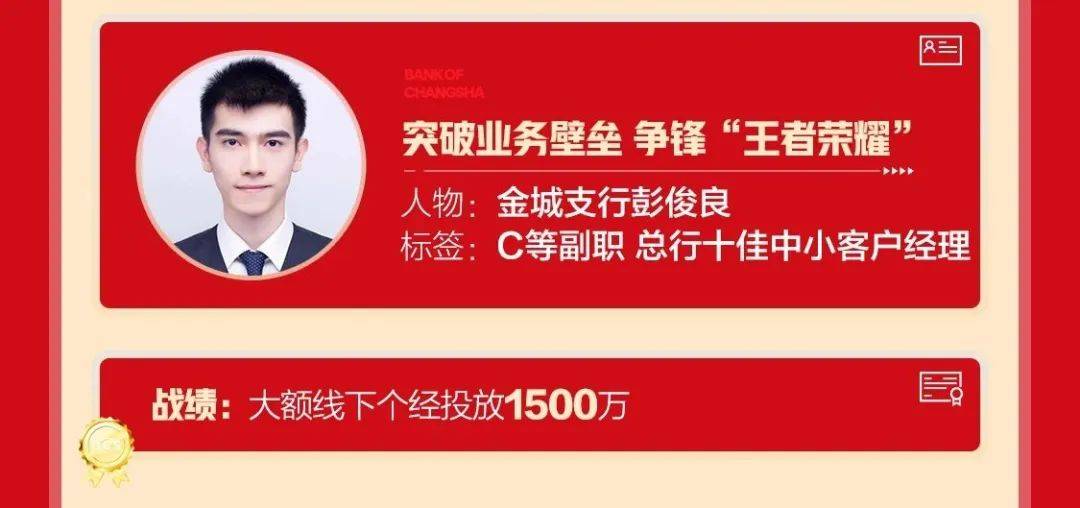
在信贷条线近十年,不仅在传统对公信贷业务上做得十分出色,而且在零售、零贷各项业绩突出。能取得如此出色的成绩,不是靠偶然和运气,而是靠方法、靠修炼、靠勤奋。看他如何用“王者荣耀”游戏视角修炼线下个经“等级”。
用产品“神装”
在线上产品额度缩紧的情况下,线下个经的强势回归如同及时雨,助力快速转战个经贷款的市场。线下个经带来的惊喜很多,额度高、期限长、用款灵活、担保多样。
用效率“打野”
要想树立口碑,放款一定要快。客户来申请贷款都是着急用款,彭俊良对自己的要求是快而稳。他将流程细分10个步骤,每个步骤都对自己有时效要求。面谈面签环节前会提前向客户发送资料清单及注意事项说明;看房环节沟通不动产办理预约等细节(如涉及);前置内部审批沟通;当天的信贷申请须当日查征信、整理客户资料、写调查报告、录入系统;按节点跟踪进度直至客户用款。
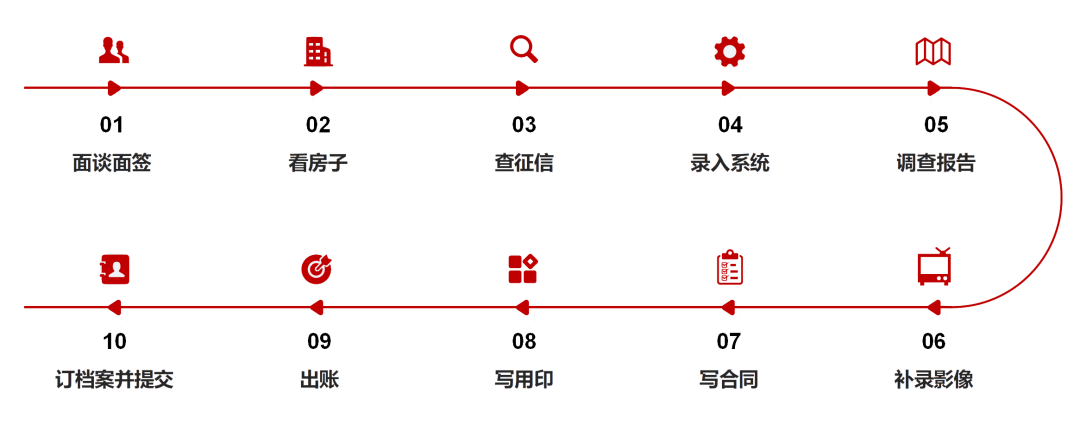
(每个步骤都有时效要求)
用风控“回血”
资产业务最需要防范风险。一是贷前面谈是风险防范的最好时机。在面谈过程中,能够充分了解客户的家庭情况、资金情况、还款能力情况、资信情况等。经过分析后,为客户设定能够承受的还款期限,既能解决客户的资金需求,减轻客户的还款压力,又能预判客户家庭未来3年的变化,防范出现风险。二是前置内部审批沟通,也是第三视角为业务把关,打消审批疑虑的过程是对客户风险点复盘的过程。三是贷后管理要紧抓台账,细分客群,比如突发逾期、经常逾期。对客群分层精细化管理,提前进行风控管理。
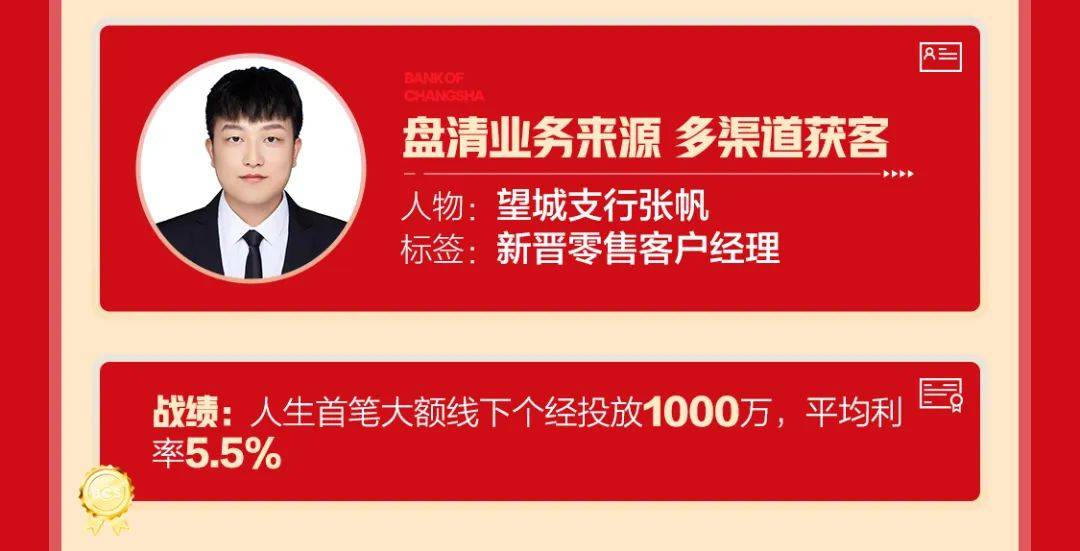
作为新晋零售客户经理,客户来源是张帆十分头疼的问题。在提升自身素能、积累业务经验的同时,他留心挖掘沉淀客户资源。
楼盘客户的挖掘
张帆针对当地高档楼盘制定营销计划,经常与置业顾问交流,用通俗易懂的案例开展多次培训,提升置业顾问对我行产品优势的认识度,借助他们发掘既有购买实力又有经营需求的客群。同时提供营销技巧帮助他们提升竞争力,找到快速打开个经市场的方法,达到双赢的目标。
负债客户的挖掘
维护负债客户时,让客户感受到真诚和专业性,适时向客户输出风险意识,不要随意申请网贷,如果有资金需求,可以帮助客户专业分析,推荐合适的产品轻松借款,也能轻松还款。有了这些铺垫,客户会加深印象,一旦有资金需求或身边人有资金需求,会优先联系。
陌生客户的挖掘
陌生拜访和电话营销是银行客户经理拓展个人普惠金融客户最原始、也是最常见的方式。张帆总结营销话术和技巧,在简短的交流中,让客户信任并随时更换适合推荐的产品,包括贷款、理财、信用等。
多个渠道获取客户是跨出的一大步,此外,张帆给自己设定目标,坚持每天至少面见两个客户。他说想取得好的业绩,就要多渠道拓展客户、多储备客户、多去营销客户。
供稿:零售贷款部